取引所が潰れたり、ウォレットを引っ越ししたりで、購入記録がわからなくなったことはありませんか?
そうなると「昔買ったコインを売ったけど、いくらで買ったか分からないから利益計算ができない」という状況に。
利益がわからないと、確定申告書もまともにできません。あてずっぽうの金額で申告すると、あとで直す手間と追加の税金がかかって大変な事態になります。
この記事では、売った金額の5%を「買った金額」とみなせる5%ルールを解説します。
損する人・得する人の分かれ目や、記録を復元する5つの方法もご紹介。
まずは記録の復元を試して、どうしても復元できない分だけ5%ルールを使いましょう。
取得価格がわからない暗号資産は、売却価格の5%で申告
取得価格とは、コインを買ったときの金額のことです。
買うときに払った手数料も含みます。
取得価格が分からないときは、売却価格の5%を取得価格にで計算。
国税庁の暗号資産FAQで認められている計算方法です。
500万円で売ったコインなら、(500✕0.05)取得価格は25万円として計算します。残りの475万円は、まるごと利益扱い。実際はもっと高く買っていても、475万円に課税されます。
- まず購入記録の復元を試す(方法は後半で解説します)
- どうしても復元できない分だけ、5%ルールを使う
- 実際の買値が売却価格の5%未満なら、5%ルールを選ぶ
利益があまり出てないときに5%ルールを使うと損
実際の買値が売却価格の5%より高い人は、5%ルールを使うと損します。
500万円で売ったコインを、実は300万円で買っていたとします。
| 実際の買値で計算 | 5%ルールで計算 | |
|---|---|---|
| 売った金額 | 500万円 | 500万円 |
| 取得価格 | 300万円 | 25万円 |
| 利益(課税対象) | 200万円 | 475万円 |
課税される利益の差は、275万円。
税金はおよそ82万円も多くなります。
※税金82万円は所得税20%+住民税10%の人で計算した目安です。
なるべく取得金額は記録しておいてほしいのですが、記録がなくても、あきらめるのはまだ早いです。
ほとんどのケースは、後半の5つの方法で復元できます。
実際の買値が売却価格の5%未満なら、5%ルールを使うほうが得
激安で買ったコインは、5%ルールを使うと税金が安くなります。過去に5万円で買った1BTCを、1,000万円で売ったとします。
実際の買値で計算すると、利益は995万円。しかし5%ルールなら取得価格は50万円になり、利益は950万円。課税される利益が45万円減り、税金はおよそ13万円安くなります。
※所得税20%+住民税10%の人で計算した目安。
激安でコインを買って利益が大幅にでた人は、売る前に両方を計算して税金に有利なほうを選んでください。
5%ルールを使う前に、取得価格を復元する5つの方法
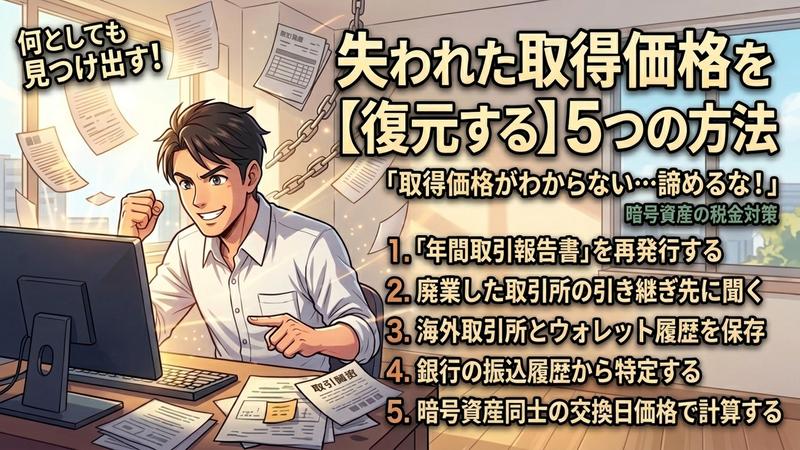
復元の方法は5つあります。
国内取引が中心の人は、①だけでほぼ解決します。上から順に試してください。
① 国内取引所に「年間取引報告書」を再発行してもらう
年間取引報告書とは、1年分の売買をまとめた書類のことです。いつ・いくら買ったかが、すべて載っています。
国内の取引所は、2018年以降の取引についてこの書類を作っています。手元になければ、取引所に再発行を頼んでください。
2017年以前の取引は、再発行できない場合があるぞ。
② 廃業した取引所の記録は、引き継ぎ先の取引所に問い合わせる
取引所が廃業しても、口座やデータは別の会社に引き継がれていることがあります。
引き継ぎ先の会社やお知らせページで、履歴を取り寄せられないか確認してください。
③ 海外取引所とウォレットの履歴は、ファイルに保存しておく
海外の取引所には、取引履歴をファイルで保存する機能があります。事前予防として、必ずダウンロードしておきましょう。
取引が多い人は、損益計算ツールが便利。履歴のファイルを取り込むと、取得価格の計算まで自動でやってくれます。
④ 銀行の振込履歴から、買った時期と金額を特定する
取引所にお金を振り込んだ記録は銀行に残っているので、振込の日付と金額を、当時のコインの価格と突き合わせて調べます。
いつ・いくら分、買ったかを特定できるので便利。
国税庁FAQでも案内されている方法だ。
申告のあとで、もし正しい金額が分かったら申告をし直せるので、払いすぎた税金も取り戻せます。
⑤ 暗号資産どうしの交換で買ったコインは、交換した日の価格で計算する
ビットコインをアルトコインに交換した場合などの取得価格は、交換した日の価格が取得価格です。
詳しくは暗号資産どうしの交換でも税金はかかる?で解説しています。
分裂(ハードフォーク)で無料でもらったコインは、取得価格0円で計算します。
- 分裂(ハードフォーク)
- 暗号資産は、みんなで共有する取引の記録簿(ブロックチェーン)で動いています。
この記録簿のルールを大きく変えたい人たちと変えたくない人たちで意見が割れると、記録簿が2本に枝分かれして、別々のコインとして扱われます。これがハードフォーク(分裂)です。
有名な話では2017年のビットコインの分裂で、「ビットコインキャッシュ」という新しいコインが誕生しました。
分裂の時点でビットコインを持っていた人は、同じ数量の新コイン(ビットコインキャッシュ)も自動的にもらえました。何もしていないのに、ある日突然コインが貰えるイメージです。
復元できた分は実際の買値で。どうしても分からない分だけ5%ルールを使います。復元できなかった理由もメモに残しておきましょう。
復元した取得価格は「総平均法」で計算
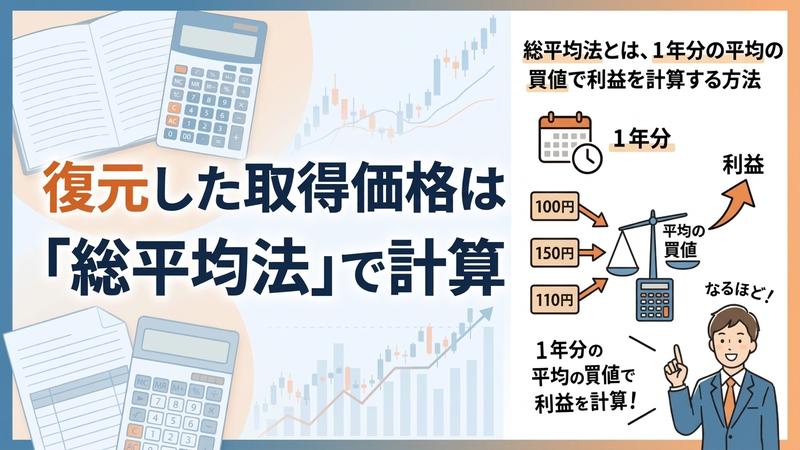
総平均法とは、1年分の平均の買値で利益を計算する方法のことです。1年間に買った金額の合計を、買った数量の合計で割ります。
届出をしていない人は、自動的に総平均法になります。年間取引報告書があれば計算は簡単で、国税庁が配っている計算書に数字を写すだけす。
買うたびに平均を出し直す「移動平均法」も選べます。「移動平均法」は税務署への届出が必要。
詳しくは国税庁の届出手続のページで確認してください。
暗号資産の5%ルールに対してのよくある質問
Q. 5%ルールを使うのに、届出や申請は必要ですか?
不要です。
確定申告書で売却価格の5%を取得価格として計算するだけです。復元できなかった経緯のメモは、説明を求められたときのために残しましょう。
Q. 一部のコインだけ記録がありません。全部5%で計算するのですか?
いいえ、分からない分だけ5%で計算します。記録がある分は、実際の買値で計算してください。
Q. 買ったときの手数料は取得価格に入りますか?
入ります。
取得価格は「買った金額+買うときにかかった手数料」です。年間取引報告書の購入金額には、手数料が含まれているのが一般的です。
Q. 売った金額も分からない場合はどうすればいいですか?
売却代金を受け取った銀行口座の、入金履歴で確認してください。
それでも分からなければ、取引所が公表している当時の価格で確認します。この方法は国税庁FAQで案内されています。
暗号資産の取得価格がわからない時の参考リスト
- 取得価格が分からないコインは、売却価格の5%を取得価格にできる
- 安易に5%ルールを使うと、税金を払いすぎることがある
- まず年間取引報告書の再発行から、記録の復元を試す
- 復元できた分は実際の買値、どうしても買値が分からない分だけ5%ルール
- 実際の買値が売却価格の5%未満なら、5%ルールを使うほうが得
- 計算は総平均法。迷ったら税務署か税理士に相談
記録が消えていても、打つ手は残っています。
まず取引所への再発行依頼から始めてください。
申告書の書き方は暗号資産の確定申告ガイドで解説しています。
※本記事は2026年9月時点の制度にもとづく一般的な解説です。
個別の判断は、税理士または税務署に相談してください。